 Fato Relevante
Thera Corporate combina qualidade imobiliária e localização consolidada
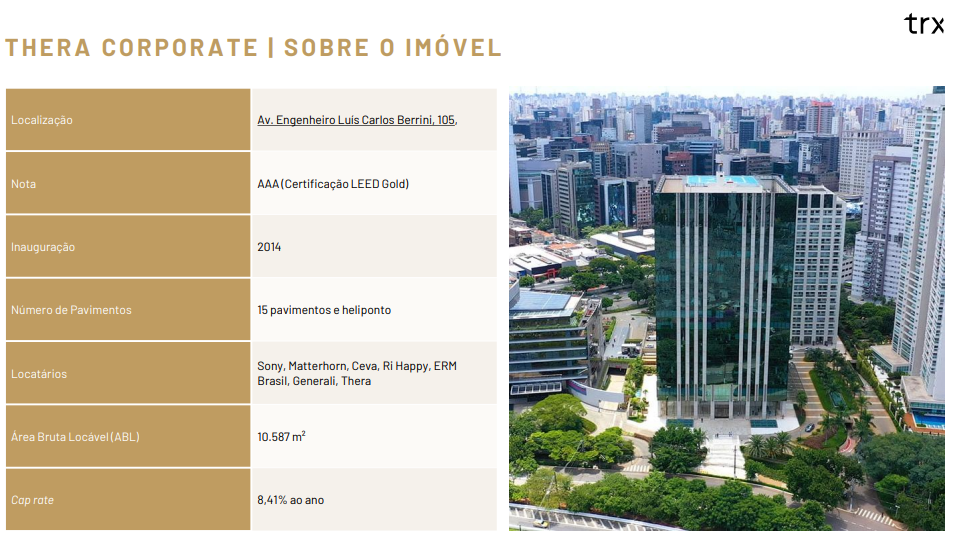
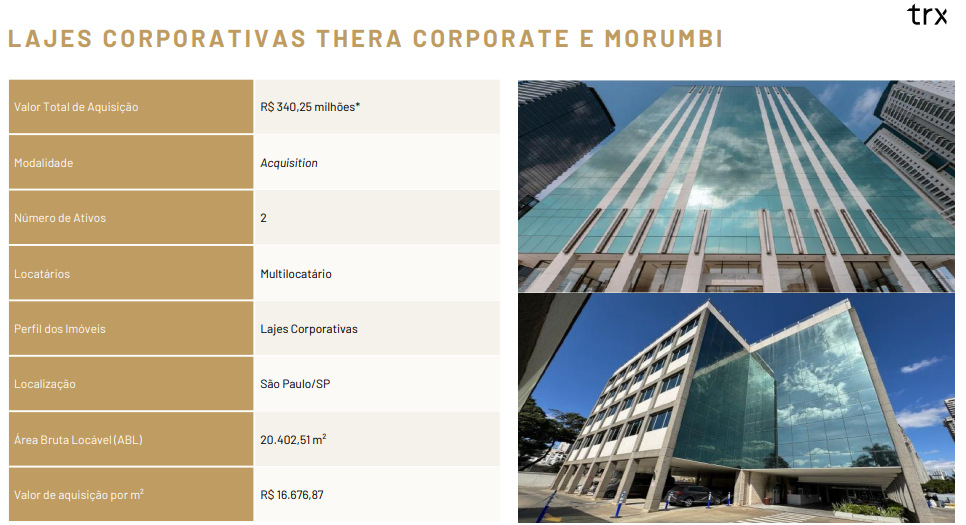
O Thera Corporate é o ativo de maior qualidade imobiliária da operação, com classificação AAA, certificação LEED Gold, 10.587 m² de ABL e cap rate de aquisição de 8,41% a.a. O imóvel está localizado no eixo Berrini e Vila Olímpia, uma das regiões corporativas mais consolidadas e líquidas de São Paulo, e possui locatários como Sony, CEVA, Ri Happy, ERM Brasil e Generali. A combinação entre padrão construtivo elevado, localização e diversidade de ocupantes tende a reduzir o risco operacional e sustentar a competitividade do ativo no longo prazo.
Edifício Morumbi adiciona maior retorno e potencial de valorização
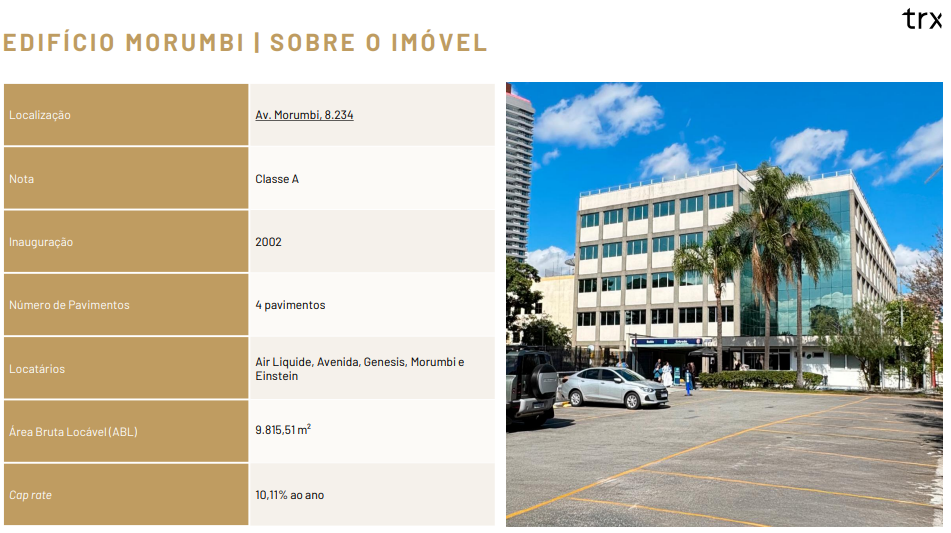
O Edifício Morumbi apresenta uma tese mais voltada à combinação entre renda corrente e reposicionamento, com 9.815,51 m² de ABL e cap rate de 10,11% a.a., superior ao do Thera Corporate. Localizado na região da Chucri Zaidan, o ativo está inserido em um eixo corporativo que vem ganhando relevância com investimentos em infraestrutura e novos empreendimentos. O portfólio de locatários inclui Air Liquide, Avenida, Genesis e Einstein, enquanto o retrofit do sistema de climatização ficará a cargo do vendedor, reduzindo parte da necessidade de investimento adicional pelo TRXF11.
Estrutura financeira reduz desembolso inicial, mas cria obrigação futura
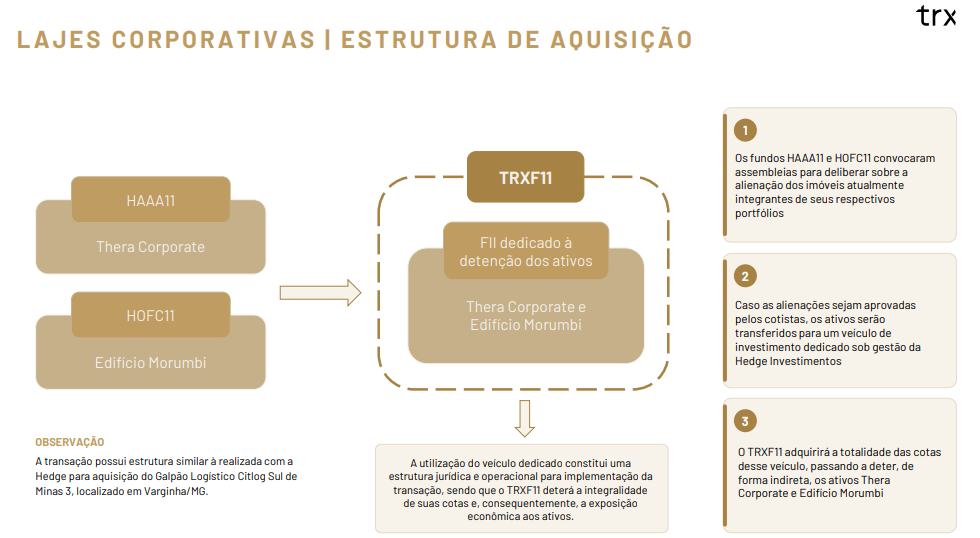
A estrutura da operação distribui parte relevante dos pagamentos ao longo do tempo, reduzindo a necessidade de desembolso imediato, mas introduzindo obrigações financeiras futuras. No Thera Corporate, R$ 95,33 milhões serão pagos inicialmente e R$ 154,01 milhões permanecerão para liquidação até junho de 2030, enquanto no Edifício Morumbi haverá parcela final de R$ 25,31 milhões no mesmo prazo. Esses valores serão corrigidos pelo IPCA e remunerados a 9,20% a.a., criando um custo de carregamento relevante que precisará ser compensado pela geração de renda e valorização dos ativos.
Complemento de renda reduz riscos de estabilização
Um dos aspectos mais favoráveis da transação é a existência de complemento de receita por 24 meses após a transmissão da posse dos imóveis, mecanismo que reduz a exposição inicial do fundo à vacância. O valor de referência é de R$ 1,747 milhão mensais para o Thera Corporate e R$ 766 mil mensais para o Edifício Morumbi, considerando a receita bruta descontada de determinadas despesas das áreas vagas. Além disso, ITBI, despesas cartorárias e determinados custos de estruturação serão suportados pelos vendedores, tornando a fase inicial da aquisição mais protegida para o fundo.
Perfil defensivo do portfólio permanece preservado
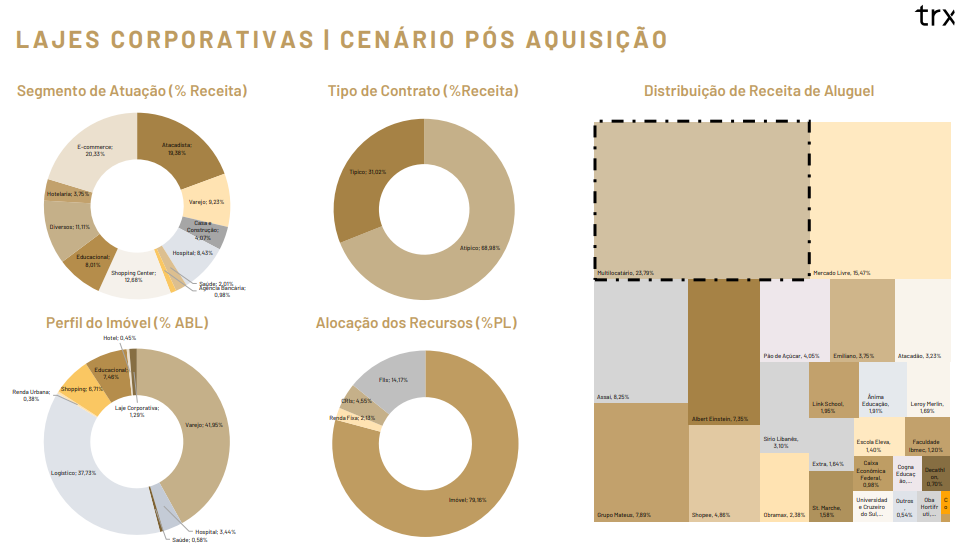
Mesmo com a entrada de ativos corporativos, o TRXF11 continua apresentando perfil contratual majoritariamente defensivo, com 68,98% da receita proveniente de contratos atípicos e prazo médio de 12,34 anos. O segmento de lajes corporativas representará apenas 1,29% da ABL após a aquisição, mantendo baixa relevância relativa dentro do portfólio total. A operação, portanto, amplia a diversificação sem alterar de forma material a estrutura de risco do fundo, embora aumente marginalmente a exposição a contratos típicos e à dinâmica cíclica do mercado de escritórios.
Recuperação do mercado de escritórios sustenta a tese
A aquisição ocorre em um momento de melhora gradual dos fundamentos do mercado de escritórios em São Paulo, com redução da vacância e retomada da absorção de áreas corporativas de maior qualidade. A estratégia busca capturar essa recuperação por meio de ativos localizados em regiões com maior liquidez e demanda estrutural, combinando geração de renda com potencial de valorização patrimonial. Esse racional é particularmente relevante no Edifício Morumbi, cuja tese incorpora maior potencial de reposicionamento, enquanto o Thera Corporate oferece maior qualidade e previsibilidade operacional.
Pontos de atenção
Os principais pontos de monitoramento estão relacionados à conclusão efetiva da operação, ao custo financeiro das parcelas diferidas e à estabilização dos ativos após o período de complemento de renda. As transações ainda dependem de aprovações dos cotistas dos fundos vendedores e, no caso do Thera Corporate, também da anuência dos titulares dos CRIs que possuem garantias sobre os imóveis. Após os 24 meses de proteção de receita, será importante acompanhar a evolução da ocupação, especialmente no Edifício Morumbi, além da capacidade dos ativos de gerar retorno suficiente para compensar o custo de IPCA+ 9,20% a.a. incidente sobre parte do pagamento diferido.
Conclusão
A aquisição do Thera Corporate e do Edifício Morumbi é positiva para a estratégia do TRXF11, principalmente por ampliar a diversificação do portfólio com ativos corporativos localizados em importantes eixos empresariais de São Paulo. O Thera Corporate adiciona qualidade imobiliária e maior previsibilidade, enquanto o Edifício Morumbi oferece cap rate superior e maior potencial de valorização por meio do reposicionamento. A estrutura de complemento de renda, o custeio de despesas pelos vendedores e a baixa representatividade das lajes corporativas no portfólio reduzem os riscos da operação, embora o custo financeiro das parcelas diferidas exija acompanhamento. No conjunto, entendemos que a transação melhora a composição do portfólio sem comprometer o perfil defensivo do fundo.